 อ่าน 20939 ครั้ง
 12 ตุลาคม 2565


บทความที่เกี่ยวข้อง
ความรับผิดส่วนแรก (Deductible) คืออะไร เลือกจ่ายยังไงถึงคุ้มค่า
Table Of contents
- ความรับผิดส่วนแรก (Deductible) คืออะไร
- ความรับผิดส่วนแรก (Deductible) ทำงานอย่างไร ?
- ประกันแบบมีความรับผิดส่วนแรก (Deductible) ดีอย่างไร ?
คำว่า “ความรับผิดส่วนแรก” ในประกันสุขภาพคืออะไร? แล้วซื้อประกันสุขภาพทำไมต้องสำรองจ่ายอีก ทั้ง ๆ ทำประกันสุขภาพไว้แล้ว แล้วความรับผิดส่วนแรกจำเป็นต้องซื้อด้วยหรือไม่? วิริยะประกันสุขภาพจะพาคุณไปทำความรู้จักกับความรับผิดส่วนแรก พร้อมวางแผนเลือกซื้ออย่างไรให้คุ้มค่าพร้อม ๆ กัน
ความรับผิดส่วนแรก (Deductible) คืออะไร
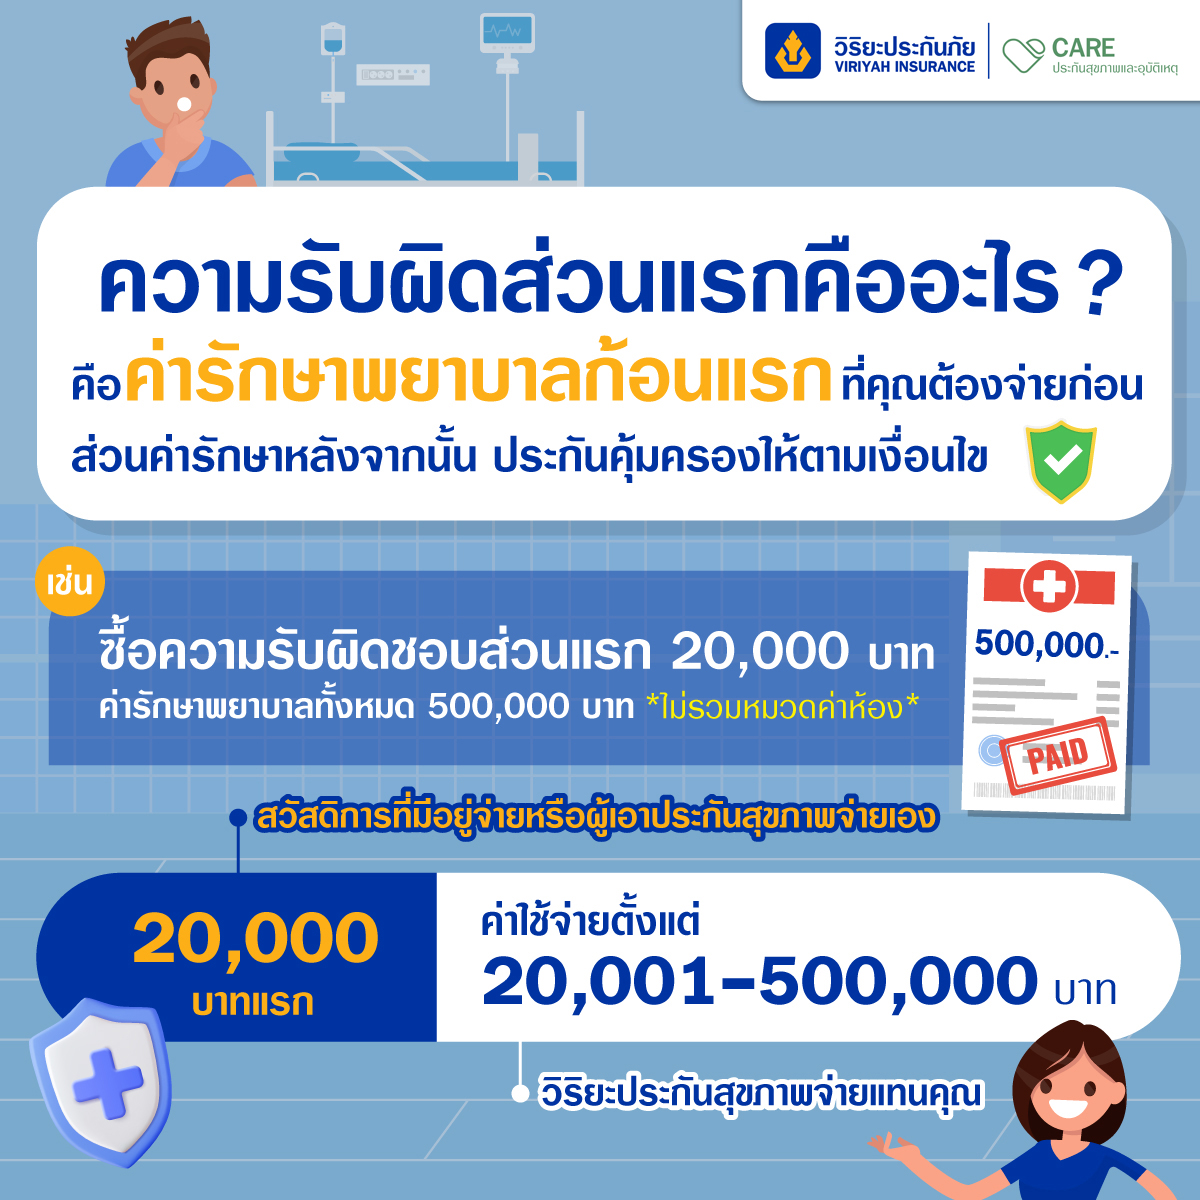
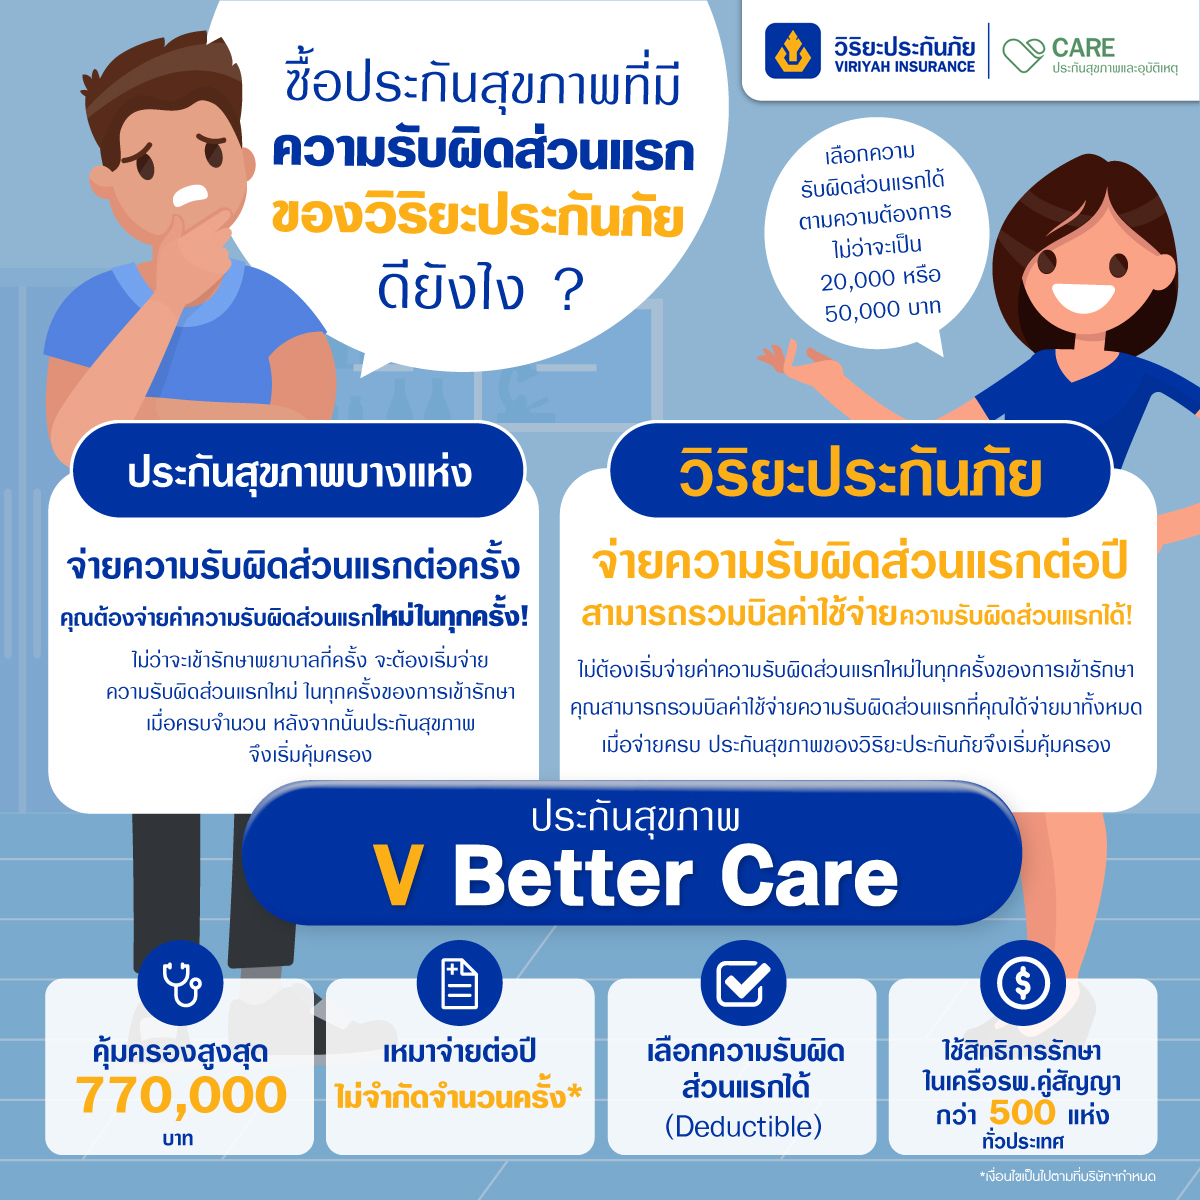
สำหรับ “ความรับผิดส่วนแรก” หากอธิบายให้เข้าใจได้ง่ายคือ “เงินก้อนแรก” ที่ผู้เอาประกันจะต้องเป็นผู้รับผิดชอบค่าใช้จ่ายด้วยสวัสดิการที่มีอยู่จ่ายหรือจ่ายด้วยตัวเอง และเมื่อผู้เอาประกันสุขภาพได้รับผิดชอบชำระค่าใช้จ่ายในความรับผิดส่วนแรกครบตามจำนวนในกรมธรรม์แล้ว ค่าใช้จ่ายหลังจากครบจำนวนความรับผิดส่วนแรกแล้ว ทางประกันที่ทำไว้จะเป็นผู้ดูแลค่ารักษาพยาบาลให้ตามเงื่อนไของกรมธรรม์ที่ได้ซื้อไว้
ตารางเปรียบเทียบค่าความรับผิดชอบส่วนแรก Deductible
ความแตกต่าง | Deductible 20,000 บาท | Deductible 50,000 บาท |
| ความรับผิดชอบส่วนแรก | จ่ายก่อน 20,000 บาท | จ่ายก่อน 50,000 บาท |
| ราคาเบี้ยประกัน | สูงกว่า Deductible 50,000 | ถูกกว่า (ยิ่ง Deductible สูง เบี้ยยิ่งถูกลง) |
| เหมาะกับใคร | มีสวัสดิการพื้นฐาน | มีประกันกลุ่ม และต้องการซื้อความคุ้มครองเพิ่มเติม |
ตัวอย่าง: คุณทำประกันสุขภาพที่มีความรับผิดส่วนแรก 20,000 บาท หากคุณมีการเข้ารพ. ค่าใช้จ่ายต่าง ๆ “ยกเว้นหมวดค่าห้อง” 20,000 บาทแรก คุณจะต้องจ่ายด้วยสวัสดิการที่มีอยู่จ่ายหรือจ่ายด้วยตัวเอง แต่ค่าใช้จ่ายหลังจาก 20,000 บาทแรก ทางประกันสุขภาพของคุณ จะเข้าดูแลค่ารักษาหลังจากนั้นตามทุนประกัน
หากกำลังมองหาประกันสุขภาพที่ไหนดี ?
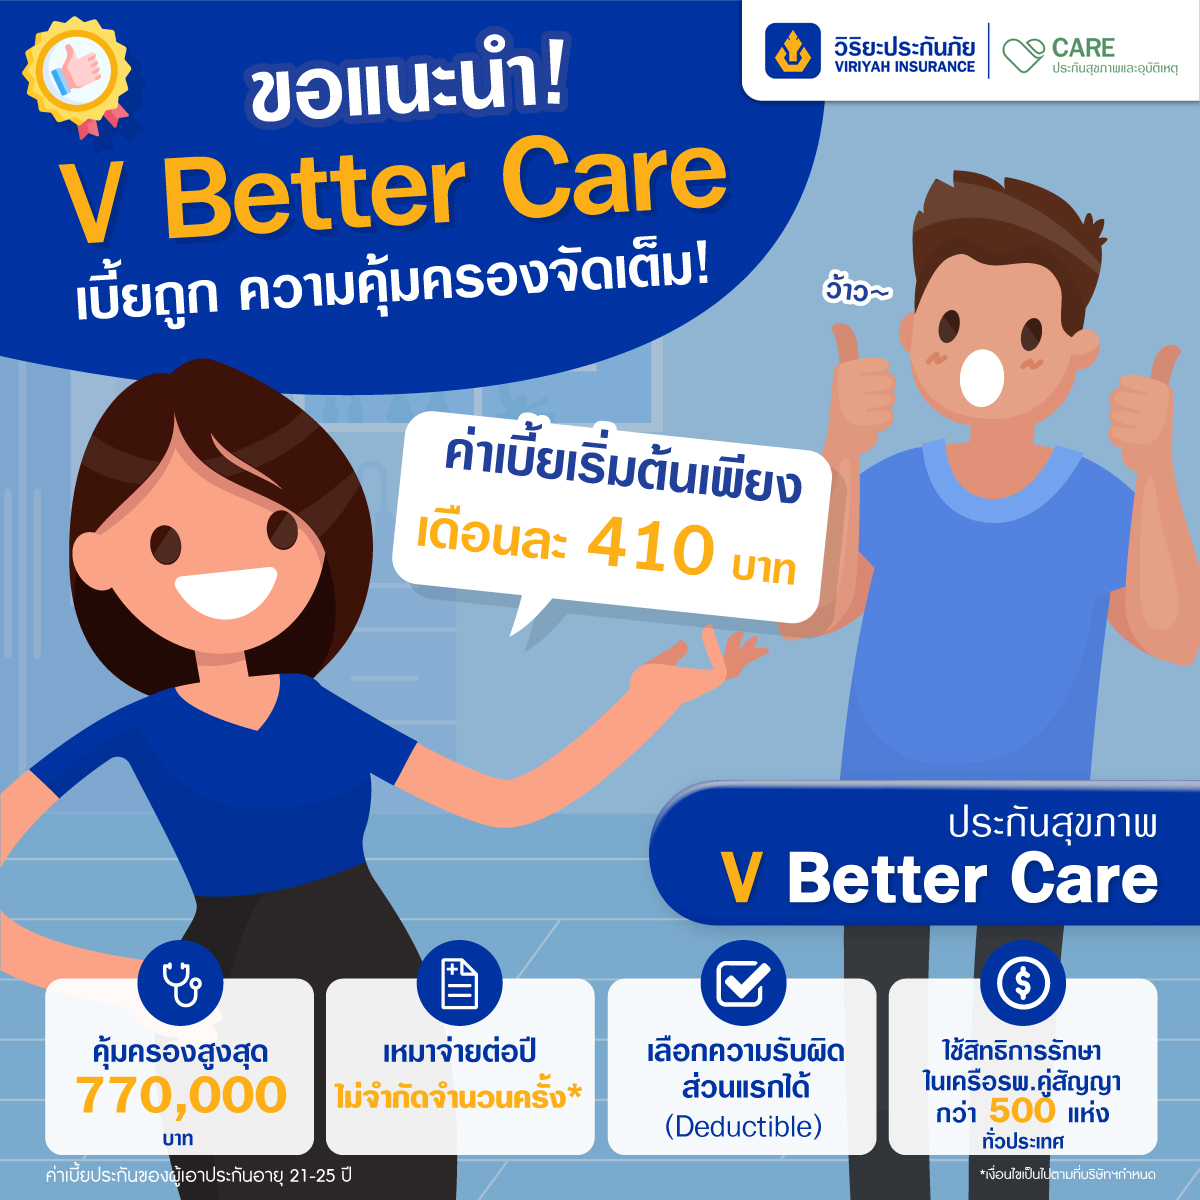
ขอแนะนำแผนประกันสุขภาพเหมาจ่ายต่อปี วี เบ็ทเทอร์ แคร์ จากวิริยะประกันสุขภาพ
มอบความคุ้มครองค่ารักษาพยาบาลสูงสุด 770,000 บาท
ขอแนะนำแผนประกันสุขภาพเหมาจ่ายต่อปี วี เบ็ทเทอร์ แคร์ จากวิริยะประกันสุขภาพ
มอบความคุ้มครองค่ารักษาพยาบาลสูงสุด 770,000 บาท
ความรับผิดส่วนแรก (Deductible) ทำงานอย่างไร ?
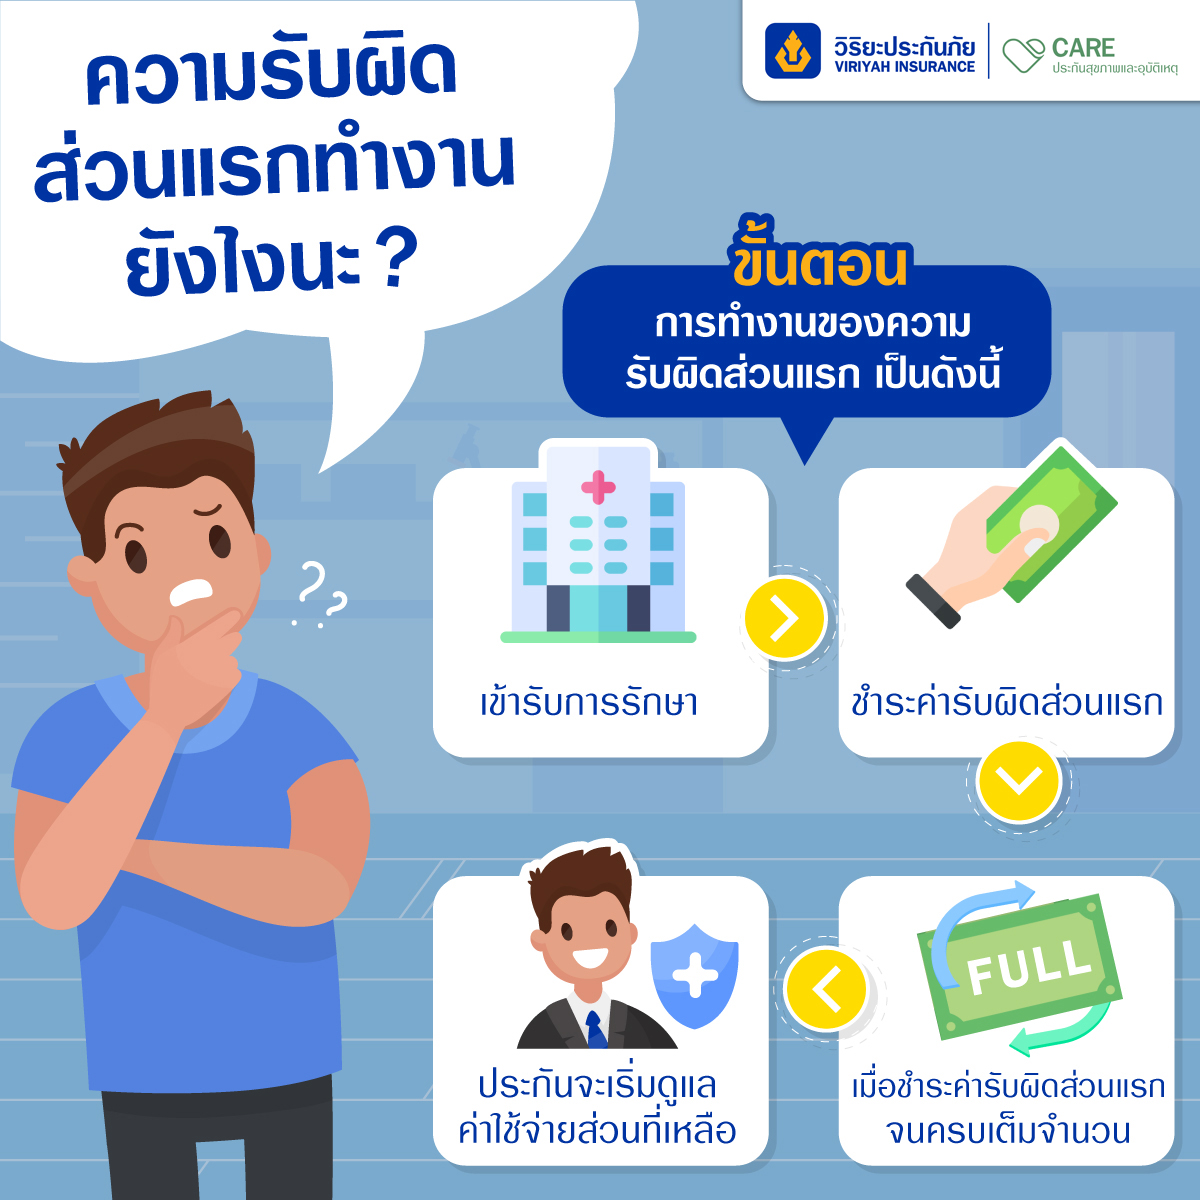
ความรับผิดส่วนแรก (Deductible) จะเริ่มทำงานก็ต่อเมื่อผู้เอาประกัน “ชำระความรับผิดส่วนแรกครบจำนวน” แต่ระหว่างทางกว่าจะไปถึง จะต้องทำอย่างไรหากต้องมีการเข้ารับการรักษาที่โรงพยาบาลเกิดขึ้น ไปดูการทำงานของความรับผิดส่วนแรก
1. เจ็บป่วยและเข้ารับการรักษา ในโรงพยาบาลในเครือข่ายชั้นนำระดับประเทศ
2. ชำระค่ารับผิดชอบส่วนแรก เมื่อสิ้นสุดการรักษา หรือออกจากโรงพยาบาล แน่นอนว่าจะต้องมีการจ่ายค่ารักษาพยาบาลเกิดขึ้น ในการชำระค่ารักษาพยาบาล สำหรับผู้เอาประกันภัยที่มีความรับผิดส่วนแรก ผู้เอาประกันจะต้องทำการชำระเงินตามจำนวนความรับผิดส่วนแรก
3. ชำระครบจำนวนความรับผิดส่วนแรก ผู้เอาประกันจะทำการชำระค่ารักษาพยาบาลจนครบจำนวนความรับผิดส่วนแรกที่ระบุไว้ตามกรมธรรม์ เช่น 20,000 หรือ 50,000 บาท แรกตามค่ารักษาพยาบาลตามเงื่อนไขในกรมธรรม์
4. ประกันสุขภาพดูแลค่าใช้จ่ายที่เหลือ เมื่อผู้เอาประกันชำระความรับผิดส่วนแรกครบแล้ว ค่ารักษาพยาบาลหลังจากนั้น ทางประกันสุขภาพจะรับดูแลค่าใช้จ่ายให้เองตามเงื่อนไขกรมธรรม์
ประกันแบบมีความรับผิดส่วนแรก (Deductible) ดีอย่างไร ?
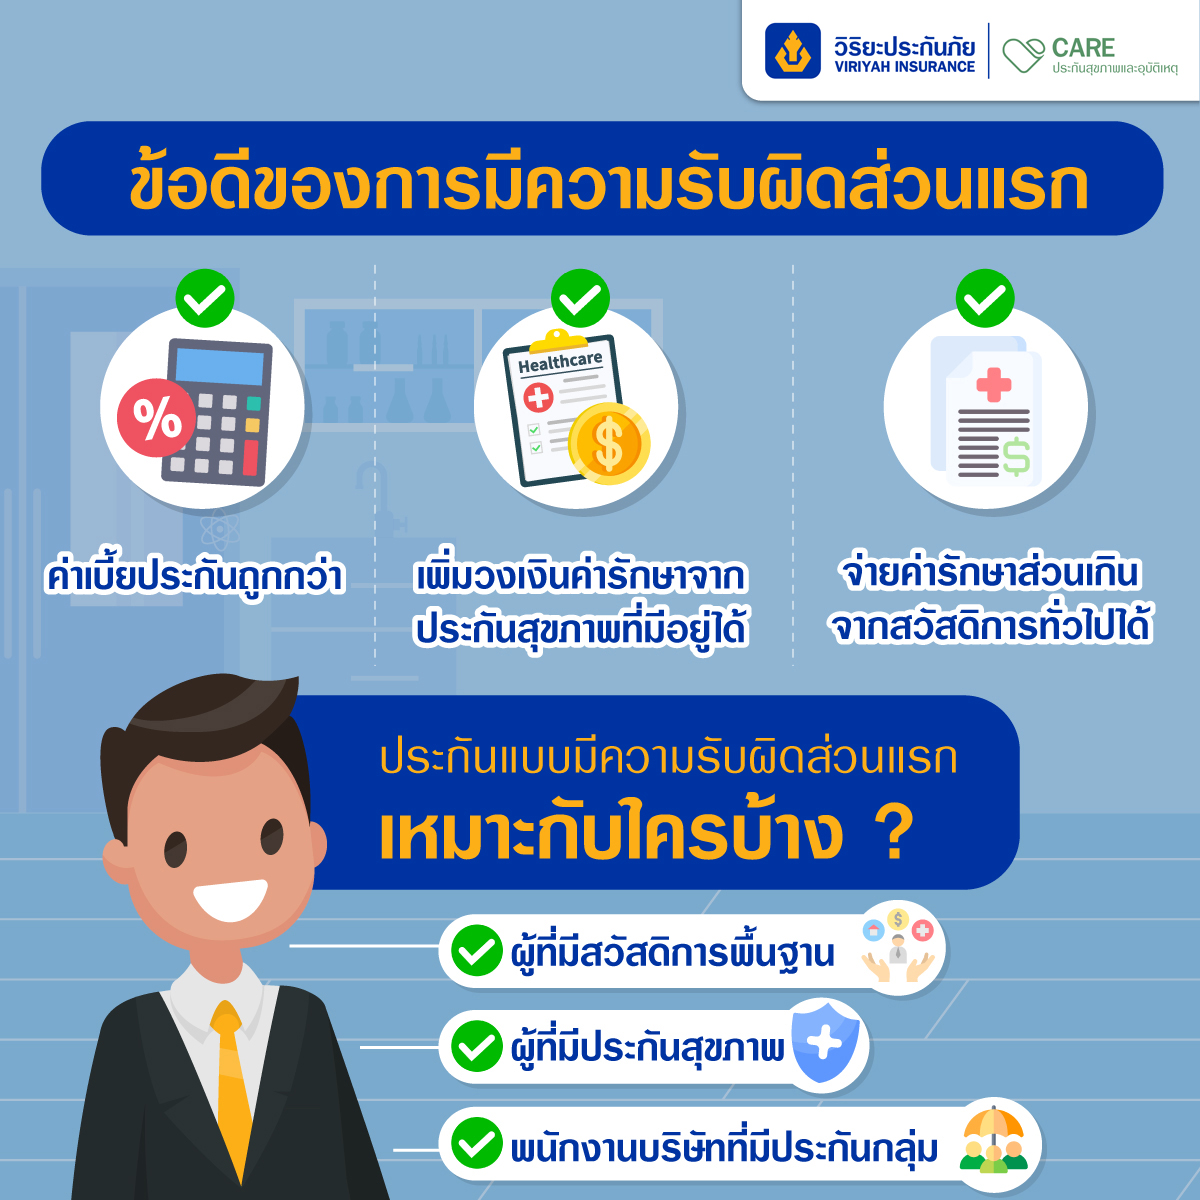
เมื่อเข้าใจการทำงานของความรับผิดส่วนแรก มาดูข้อดีของประกันแบบมีความรับผิดส่วนแรก
- ค่าเบี้ยประกันของประกันสุขภาพที่เลือกมีความรับผิดส่วนแรกราคาถูกกว่าประกันสุขภาพทั่วไป
- หากคุณมีประกันสุขภาพอยู่แล้ว แต่ความคุ้มครองไม่เพียงพอ ประกันสุขภาพแบบมีความรับผิดส่วนแรก ช่วยเพิ่มวงเงินค่ารักษาจากประกันสุขภาพที่มีอยู่ได้
- จ่ายค่ารักษาส่วนเกินจากสวัสดิการทั่วไปได้ ในบางครั้ง วงเงินค่ารักษาพยาบาลจากสวัสดิการอย่างประกันกลุ่มนั้นมีวงเงินจำกัด ทำให้คุณอาจจะต้องจ่ายค่ารักษาส่วนเกิน การมีประกันสุขภาพแบบมีความรับผิดส่วนแรก จะช่วยให้ค่ารักษาในส่วนนี้ครอบคลุมได้
ประกันแบบมีความรับผิดส่วนแรกเหมาะกับใคร
- ผู้ที่มีสวัสดิการพื้นฐาน และอยากได้ค่ารักษาพยาบาลเพิ่มเติม
- ผู้ที่มีประกันสุขภาพแล้ว แต่ต้องการความคุ้มครองมากขึ้น
- พนักงานบริษัทที่มีประกันกลุ่ม แต่วงเงินความคุ้มครองจำกัด
เลือกประกันที่เหมาะกับความต้องการของตนเองเพื่อประโยชน์สูงสุด
และหากประกันสุขภาพแบบมีความรับผิดส่วนแรกเป็นคำตอบ
ให้วี เบ็ทเทอร์ แคร์ ประกันสุขภาพเหมาจ่ายต่อปีที่ให้ความคุ้มครองดูแลคุณ
และหากประกันสุขภาพแบบมีความรับผิดส่วนแรกเป็นคำตอบ
ให้วี เบ็ทเทอร์ แคร์ ประกันสุขภาพเหมาจ่ายต่อปีที่ให้ความคุ้มครองดูแลคุณ
บทความที่เกี่ยวข้อง
หมายเหตุ: เงื่อนไขเป็นไปตามบริษัทฯกำหนด
blog, Deductible, Insurance, InsuranceKnowledgeSharing, knowledge, ViriyahHealthInsurance, ความรับผิดส่วนแรก, ความรับผิดส่วนแรกคืออะไร, ตรวจสุขภาพ, บทความ, ประกัน, ประกันสุขภาพ, ประกันสุขภาพวิริยะ, วิริยะประกันสุขภาพ, สุขภาพ
สินค้าแนะนำ
ประกันสุขภาพ
วิริยะ โกลด์ บาย บีดีเอ็มเอส
ประกันสุขภาพ
วี ดีลักซ์ แคร์ บาย เกษมราษฎร์
ประกันสุขภาพ
วี เพรสทีจ แคร์